Не умею тратить деньги на себя: почему жалко денег и как разрешить себе тратить без чувства вины
Кратко о чем статья
Можно нормально зарабатывать, иметь накопления и все равно по двадцать минут стоять перед покупкой обычной кофты с мыслью: мне это не настолько нужно. Можно легко купить подарок близкому человеку за сто евро, но отказаться от вещи для себя за двадцать. Можно годами пользоваться неудобным телефоном, откладывать лечение зубов, отпуск, хорошую обувь или курсы, хотя деньги на это объективно есть.
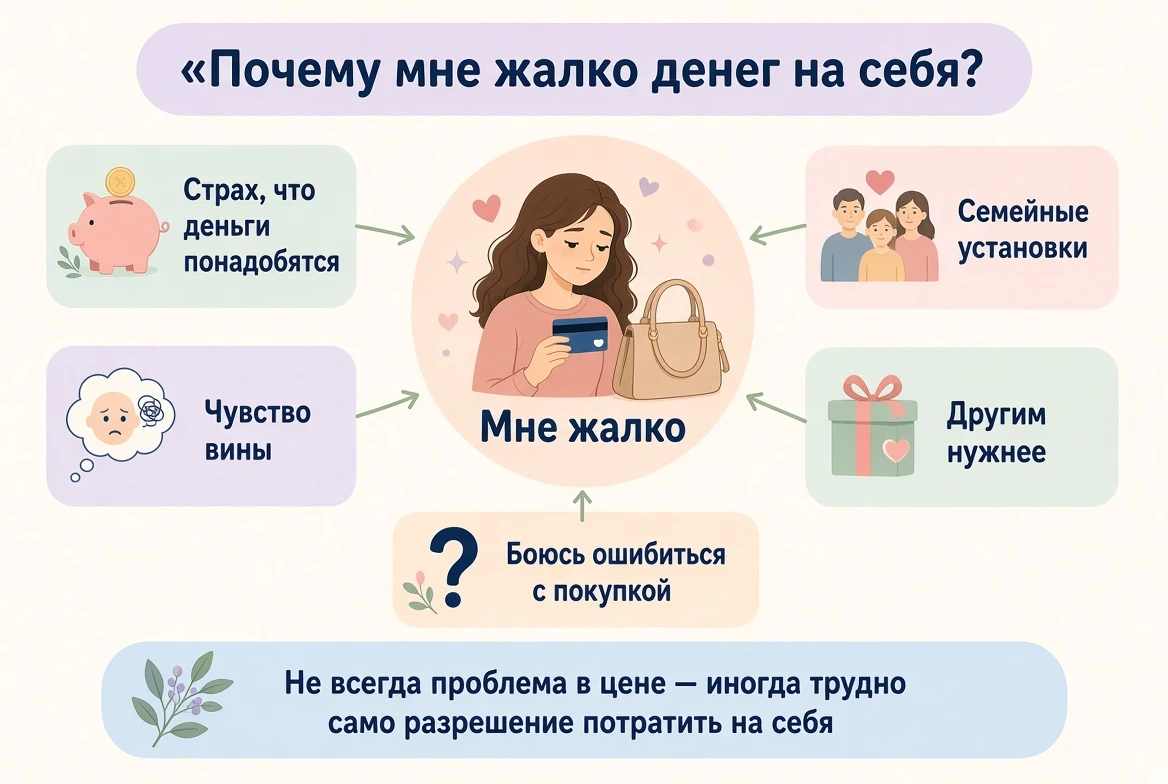
Неумение тратить деньги на себя не всегда связано с экономностью. Иногда человек просто разумно расставляет финансовые приоритеты. Но в других случаях за постоянным самоограничением стоят тревога, опыт нехватки денег, семейные установки, страх ошибиться, потребность все контролировать или ощущение, что собственные желания недостаточно важны.
Особенно показательная ситуация — когда на других деньги тратить можно, а на себя почему-то нельзя. Тогда дело часто не только в отношении к деньгам, но и в отношении к собственным потребностям.
Решение не заключается в том, чтобы начать покупать все, что хочется. Финансовая свобода — это не отсутствие ограничений. Скорее это способность принимать решения о деньгах без постоянного страха и вины: откладывать, когда это действительно важно, и тратить, когда трата соответствует вашим возможностям и ценностям.
Полезная цель звучит не как научиться больше тратить. Гораздо точнее — научиться позволять себе использовать часть собственных денег для собственной жизни.
Что значит «я не умею тратить деньги на себя»
За этой фразой могут скрываться совершенно разные ситуации.
Один человек действительно живет в условиях, где денег мало и любая необязательная покупка уменьшает запас на аренду, продукты и лечение. Здесь осторожность вполне рациональна.
Другой уже имеет стабильный доход и финансовую подушку, но продолжает вести себя так, будто завтра все может исчезнуть.
Третий спокойно оплачивает необходимые вещи, но практически никогда не покупает то, что приносит удовольствие.
Четвертый тратит большие суммы на детей, партнера и родителей и испытывает чувство вины после каждой покупки для себя.
Пятый может потратить деньги только тогда, когда найдет покупке рациональное оправдание. Курс — можно, потому что это инвестиция. Новая куртка — только если старая окончательно порвалась. Отпуск — только потому, что нужно восстановить работоспособность. Массаж — если болит спина. Просто потому, что мне хочется, кажется недостаточной причиной.
Поэтому прежде чем что-то исправлять, полезно понять собственный вариант.
Проблема обычно не в количестве потраченных денег, а в том, насколько свободно человек способен выбирать.
Экономность сама по себе не проблема
Нет психологической нормы, согласно которой человек обязан регулярно покупать одежду, ходить в рестораны или путешествовать.
Если вам действительно приятно откладывать деньги, вы не испытываете постоянных ограничений и ваши важные потребности удовлетворены, бережливость не требует лечения.
Не стоит заставлять себя тратить только потому, что кто-то считает экономный образ жизни скучным.
У одного человека удовольствие вызывает новый гаджет, у другого — растущая сумма на инвестиционном счете. Оба варианта могут быть совершенно нормальными.
Вопрос возникает тогда, когда решение отказаться от траты принимаете уже не совсем вы.
Например, вы хотите купить нужную вещь, можете себе ее позволить, понимаете, что покупка не нарушит финансовый план, но все равно испытываете сильную вину или тревогу.
Или постоянно откладываете заботу о здоровье, комфорте и отдыхе, хотя объективной финансовой необходимости в этом нет.
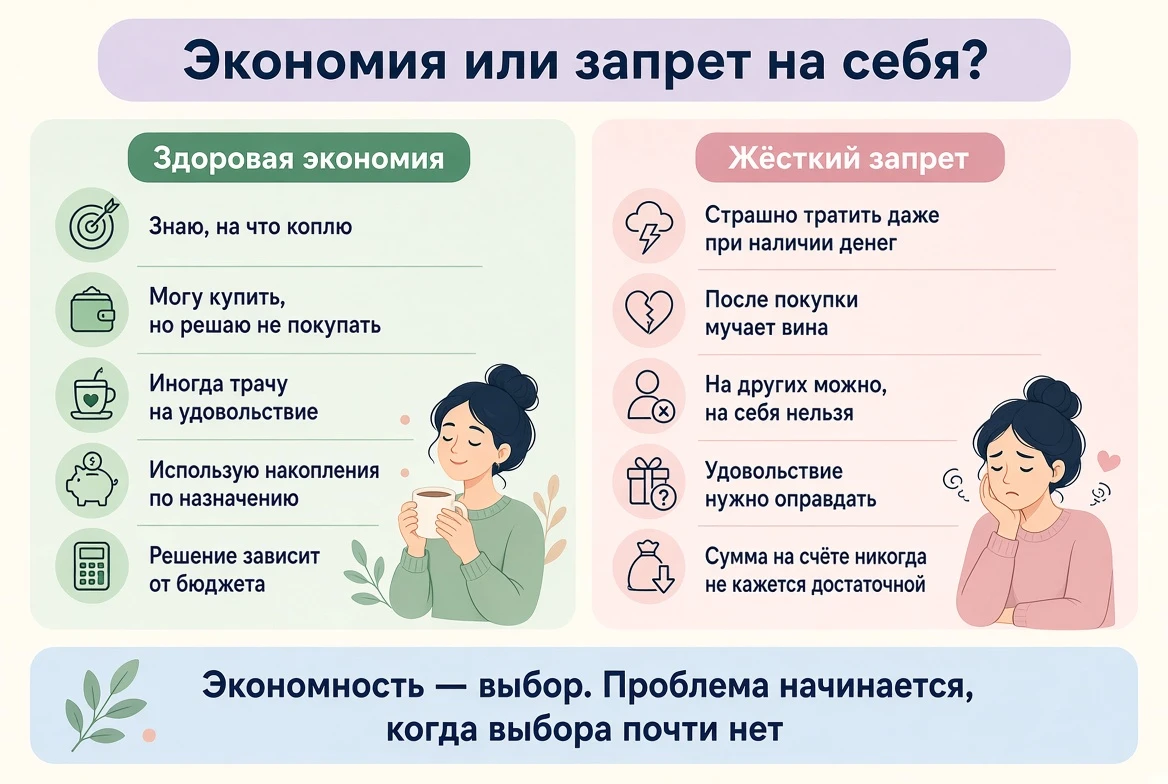
Тогда экономность начинает напоминать не выбор, а жесткое правило.
Как понять, что дело уже не просто в разумной экономии
Можно обратить внимание на несколько повторяющихся ситуаций.
- Вы можете позволить себе покупку, но сама трата вызывает непропорционально сильную тревогу.
- После любой покупки для себя появляется вина и желание как-то ее компенсировать.
- Вы легко тратите на других, но собственные потребности постоянно кажутся менее важными.
- Вам сложно купить что-либо просто потому, что это нравится.
- Покупка должна обязательно быть полезной, практичной или оправданной.
- Вы откладываете необходимые траты на здоровье, одежду, обучение или отдых.
- Даже небольшая покупка требует долгих сравнений и сомнений.
- Вы постоянно боитесь, что позже понадобится эта сумма, даже если уже есть финансовая подушка.
- После роста дохода уровень разрешенных расходов практически не изменился.
- Вам трудно пользоваться накопленными деньгами даже ради той цели, для которой вы их собирали.
Один или два пункта ничего не диагностируют. Они лишь помогают заметить, насколько отношение к деньгам ограничивает повседневную жизнь.
Почему нам вообще так сложно обращаться с деньгами рационально
Деньги обладают очень необычным психологическим статусом.
Формально это ресурс, который можно обменять на товары и услуги. Но для человека деньги редко остаются только цифрами.
Они могут означать безопасность.
Независимость.
Успех.
Любовь.
Ответственность.
Власть.
Запас на случай катастрофы.
Доказательство собственной ценности.
Поэтому решение потратить тысячу рублей или пятьдесят евро иногда эмоционально связано не с самой покупкой, а с тем, что означает уменьшение суммы на счете.
Если деньги психологически равны безопасности, любая покупка ощущается как уменьшение безопасности.
Если экономность связана с представлением о хорошем ответственном человеке, трата может ощущаться почти как моральный проступок.
А если в семье собственные желания считались капризом, приобрести что-то для себя бывает трудно даже во взрослом возрасте.
Многое мы узнаем о деньгах еще в семье
Дети учатся обращаться с деньгами задолго до того, как начинают самостоятельно зарабатывать.
Они наблюдают, как родители делают покупки, что говорят о богатых и бедных, из-за чего спорят, на чем экономят и кому разрешено иметь желания.
Большой обзор исследований семейной финансовой социализации показывает, что отношение к деньгам действительно формируется не только через прямые уроки вроде нужно откладывать десять процентов зарплаты. Имеют значение наблюдение за поведением родителей, разговоры о финансах и собственный ранний опыт обращения с деньгами. Эти процессы связаны с финансовыми установками и поведением уже во взрослом возрасте.
Например, ребенок может постоянно слышать:
Деньги достаются тяжелым трудом.
Нормальные люди такими вещами не разбрасываются.
Сначала всем остальным, потом себе.
Мы не настолько богатые, чтобы такое покупать.
Хочется много чего.
Нужно думать о будущем.
Это не обязательно плохие фразы.
Некоторые из них появляются в семье именно потому, что взрослым приходилось выживать и очень тщательно распределять ограниченные ресурсы.
Но ребенок может усвоить не только полезное правило планировать деньги.
Он может сделать гораздо более широкие выводы: тратить опасно, желания подозрительны, удовольствие нужно заслужить, хорошие люди довольствуются малым.
Финансовые правила могут пережить обстоятельства, в которых возникли
Представим человека, который вырос в семье с очень небольшим доходом.
Покупки действительно приходилось обсуждать. Любая неожиданная трата могла создать реальную проблему. Родители носили вещи годами, ремонтировали технику до последнего и постоянно сравнивали цены.
Для ребенка такая осторожность была адаптивной моделью.
Проходит двадцать лет.
Теперь у него хорошая зарплата, накопления и стабильная профессия.
Но эмоциональная система не обязательно автоматически обновилась вместе с банковским счетом.
Двести евро все еще ощущаются не как небольшая доля свободных средств, а как потенциальный запас на беду.
Поэтому важный вопрос звучит так: мои финансовые правила соответствуют моей сегодняшней жизни или жизни моей семьи двадцать лет назад?
Что такое мышление дефицита
Опыт нехватки ресурсов действительно способен менять то, куда направляется внимание.
Когда денег мало, мозг вынужден постоянно учитывать ограничения: хватит ли до конца месяца, что можно перенести, какой счет оплатить первым.
Такое внимание к дефициту само по себе не является иррациональным. Если ресурсов действительно недостаточно, финансовая проблема заслуживает внимания.
Однако исследования показывают, что переживание финансовой нехватки может захватывать значительную часть внимания и влиять на принятие решений. В экспериментальной работе по финансовому дефициту исследователи, например, изучали тенденцию людей избегать финансовой информации в условиях недостатка ресурсов. Авторы обнаружили, что финансовая нехватка действительно может влиять на то, как люди распределяют внимание и взаимодействуют с неприятной финансовой информацией.
Важно не превращать это в популярный миф о бедном мышлении.
Человек, который переживает из-за денег, не обязательно неправильно мыслит.
Иногда деньги объективно ограничены.
Но после долгого периода финансовой нестабильности ожидание опасности может сохраняться даже тогда, когда ситуация стала существенно безопаснее.
«А вдруг завтра деньги понадобятся?»
Это одна из самых распространенных мыслей.
Теоретически она всегда верна.
Деньги действительно могут понадобиться завтра.
Может сломаться техника. Понадобиться лечение. Измениться работа. Возникнуть переезд.
Проблема в том, что невозможно накопить сумму, которая гарантирует абсолютную безопасность от всех событий будущего.
Если правило звучит не трать ничего, потому что однажды эти деньги могут пригодиться, разрешения потратить не наступит никогда.
Даже миллион можно сохранить на случай, если понадобится два.
Поэтому финансовая безопасность требует не бесконечного отказа от расходов, а определения достаточного уровня защиты.
Например, человек может решить, какой резерв ему действительно необходим, какие долгосрочные цели финансируются регулярно и какая часть денег после этого остается для текущей жизни.
Тогда вопрос становится конкретнее.
Не безопасно ли вообще потратить эти деньги?
А нарушит ли эта конкретная трата мой финансовый план?
Финансовая тревога может приводить не только к экономии
Интуитивно кажется, что человек, который сильно переживает из-за денег, должен управлять ими особенно тщательно.
Но тревога иногда дает противоположный результат.
Исследование финансовой тревоги показало, что более высокий ее уровень был связан с менее эффективным финансовым управлением, а люди с высокой финансовой тревогой значительно чаще выбирали избегание финансовых вопросов.
Это знакомо и по другим областям жизни.
Человек может настолько бояться плохого результата медицинского обследования, что годами его откладывает.
Так же и с финансами: тревога не обязательно превращается в идеальный бюджет. Иногда человек боится смотреть счет, инвестировать, менять работу, обсуждать деньги с партнером или принимать любое решение.
Поэтому постоянное не покупать тоже не всегда является проявлением хорошего финансового контроля.
Почему я легко трачу на других, но не на себя
Это особенно интересный вариант.
Человек может мучительно выбирать себе обувь за пятьдесят евро, но без колебаний купить партнеру подарок за сто пятьдесят.
Если дело было бы только в страхе лишиться денег, обе траты должны ощущаться примерно одинаково.
Но они ощущаются по-разному.
Значит, в решение вмешивается еще что-то.
Например, право на собственные потребности.
Трата на другого имеет понятное моральное оправдание
Подарок близкому человеку легко назвать заботой.
Расходы на ребенка — ответственностью.
Помощь родителям — долгом или благодарностью.
А покупка вещи себе может ощущаться просто как потакание собственным желаниям.
Особенно если человек привык оценивать себя через полезность для других.
Тогда потратить деньги на близкого — подтверждение: я хороший человек.
Потратить на себя — вопрос: а имею ли я право?
Исследования чувства вины показывают, что оно действительно способно подталкивать людей отказываться от собственных финансовых интересов ради защиты отношений и предполагаемого благополучия другого человека. Например, серия исследований обнаружила, что ожидаемая вина снижала готовность людей требовать обратно деньги, которые им были должны, особенно когда они опасались причинить другому человеку неудобство.
Это не исследование покупок для себя напрямую, но оно хорошо показывает более широкий психологический механизм: чувство вины иногда заставляет человека действовать против собственного финансового интереса.
«Мне много не надо»
Иногда эта фраза действительно описывает человека.
Ему не интересна одежда, он не любит рестораны и вполне счастлив дома с книгой.
Но иногда за ней скрывается другое.
Мне нельзя хотеть много.
Мои желания создают проблемы.
Другим нужнее.
Лучше вообще ничего не хотеть, тогда не придется выбирать.
Отказ от желаний может стать удобной стратегией.
Если ничего не хочется, не нужно переживать, достаточно ли денег, заслужена ли покупка и не осудит ли кто-то решение.
Но потребности при этом не обязательно исчезают.
Человек просто постепенно хуже их замечает.
Почему некоторые люди могут тратить только на полезное
Купить обучение можно.
Спортивную обувь — можно.
Рабочий ноутбук — конечно.
Красивую чашку, потому что она нравится, — уже сложнее.
Так появляется негласное правило: деньги можно потратить только тогда, когда покупка принесет измеримую пользу.
В этом есть рациональное зерно.
Покупать полезное действительно разумно.
Проблема начинается, когда удовольствие автоматически перестает считаться пользой.
Отдых нужен только для будущей продуктивности.
Хорошая еда — для здоровья.
Путешествие — для расширения кругозора.
Хобби — для развития мозга.
Как будто просто приятного опыта недостаточно.
Но деньги используются не только для выживания и инвестиций в будущую эффективность.
Они также позволяют делать текущую жизнь комфортнее и интереснее.
Покупку нужно заслужить
Еще один распространенный сценарий: деньги на себя можно потратить только после достижения.
Вот закончу проект.
Вот похудею.
Вот начну больше зарабатывать.
Вот выполню план.
Тогда куплю.
Иногда такие награды мотивируют.
Но если базовые потребности постоянно превращаются в приз за хорошее поведение, возникает проблема.
Удобная одежда, отдых, медицинская помощь или нормальное рабочее место не обязательно должны быть наградой.
Человек может иметь право на них до того, как станет идеальной версией себя.
«Я могу найти дешевле»
Сравнивать цены разумно.
Но иногда поиск лучшей сделки перестает экономить деньги и начинает поглощать слишком много времени.
Человек тратит два часа, чтобы сэкономить три евро.
Читает сорок отзывов.
Открывает двадцать вкладок.
Откладывает покупку на месяц.
Потом товар исчезает, приходится начинать сначала.
Здесь полезно считать не только стоимость товара, но и стоимость собственного времени и внимания.
Самый дешевый вариант не всегда является самым выгодным.
Почему так страшно ошибиться с покупкой
Для некоторых людей тяжелее всего не сама трата, а возможность пожалеть о ней.
А вдруг я куплю, а потом найду дешевле?
А вдруг вещь окажется не нужна?
А вдруг через месяц разонравится?
А вдруг деньги понадобятся на что-то действительно важное?
Получается, покупка должна пройти почти невозможный тест: быть необходимой, идеально подходящей, выгодной и никогда не вызвать сожаления.
Но идеального решения не существует.
Иногда мы покупаем вещь и через полгода почти не пользуемся ей.
Иногда выбираем ресторан, который оказывается средним.
Иногда курс не дает столько пользы, сколько ожидалось.
Финансовая зрелость включает не только способность выбирать хорошо, но и способность пережить небольшую ошибку без катастрофизации.
Перфекционизм бывает и финансовым
Человек может пытаться обращаться с деньгами идеально.
Каждый расход должен быть максимально рациональным.
Каждый месяц — идеальный процент сбережений.
Никаких бессмысленных покупок.
Никаких ошибок.
Никаких импульсов.
На первый взгляд это выглядит как образцовая финансовая дисциплина.
Но жизнь редко укладывается в идеальную оптимизацию.
Человек иногда покупает кофе дороже необходимого просто потому, что ему хочется выпить его в красивом месте.
Он может выбрать чуть более дорогую квартиру ради удобного района.
Купить красивую вещь, хотя функционально более дешевая выполняла бы ту же задачу.
Рациональность не обязательно означает выбор минимальной цены.
Удовольствие, комфорт, время и эстетика тоже могут иметь ценность.
Почему даже после покупки трудно наслаждаться
Иногда деньги уже потрачены, но психологический запрет продолжает работать.
Человек покупает вещь и следующие два дня думает:
Зачем я это сделала?
Можно было не покупать.
Надо было взять дешевле.
Лучше бы отложила.
В результате удовольствие от покупки почти полностью уничтожается.
Получается двойная потеря.
Деньги уже потрачены, а пользу или удовольствие человек себе получить так и не разрешил.
Если вещь действительно оказалась ошибкой, можно сделать вывод на будущее.
Но бесконечное мысленное наказание не возвращает деньги на счет.
Особенно сложно тратить накопления
Некоторые люди легко откладывают деньги, но практически не способны воспользоваться накопленным.
Например, пять лет собирают на путешествие.
Сумма наконец есть.
И внезапно покупать билеты становится страшно.
Пока деньги лежали на счете, они означали безопасность и возможность.
После покупки путешествия цифра уменьшится.
И хотя именно это было целью накопления, эмоционально возникает ощущение потери.
Поэтому полезно заранее определять функцию денег.
Если фонд называется отпуск, использование его на отпуск — не финансовая неудача.
Это выполнение финансового плана.
Иногда человек умеет копить, но не умеет пользоваться деньгами
Финансовая грамотность часто ассоциируется со сбережениями.
И это действительно важный навык.
Но деньги имеют смысл не только тогда, когда остаются нетронутыми.
Хорошее финансовое управление включает несколько разных действий: зарабатывать, планировать, тратить, создавать резерв, инвестировать, защищаться от рисков и использовать деньги в соответствии со своими целями.
Обзор исследований денежного поведения показывает, что финансовое управление действительно включает разные категории: бюджетирование, сбережения, траты, использование кредита и погашение обязательств. При этом на поведение влияют не только знания, но и убеждения, эмоциональные реакции, ощущение контроля и социальное окружение.
Поэтому человек, который идеально умеет не тратить, освоил только одну часть финансового поведения.
Низкая самооценка тоже может проявляться через деньги
Иногда человеку трудно потратить деньги на себя, потому что он подсознательно оценивает собственные потребности ниже потребностей окружающих.
Не обязательно звучит мысль я недостоин.
Чаще она маскируется под рациональные формулировки.
Мне и так нормально.
Старая куртка еще вполне носится.
Партнеру эта вещь нужнее.
Я могу потерпеть.
Это слишком дорого для меня.
Последняя фраза особенно интересна.
Не нам это не по бюджету, а именно для меня слишком дорого.
Как будто цена определяется не финансовыми возможностями, а личной ценностью покупателя.
Забота о себе не равна потребительству
Популярная культура иногда предлагает противоположную крайность.
Ты заслуживаешь.
Порадуй себя.
Купи себе подарок.
Иногда это безобидно. Но идея заботы о себе легко превращается в маркетинговый аргумент.
Не каждая покупка является любовью к себе.
И не каждая экономия означает нелюбовь.
Человек может заботиться о себе, отказываясь от покупки, которая ему на самом деле не нужна.
И может заботиться о себе, приобретая дорогую вещь, которая существенно улучшает его жизнь.
Важнее не сам факт траты, а возможность принимать решение исходя из собственных интересов, а не автоматически следовать страху или рекламе.
«Я боюсь превратиться в транжиру»
Иногда человеку кажется, что стоит один раз ослабить контроль — и расходы мгновенно выйдут из-под контроля.
Сегодня куплю платье.
Завтра начну заказывать еду каждый день.
Через год останусь без накоплений.
Так работает мышление по принципу все или ничего.
Но между жестким самоограничением и бесконтрольным потреблением огромное пространство.
Можно иметь бюджет и удовольствие одновременно.
Можно регулярно инвестировать и покупать красивую одежду.
Можно откладывать на квартиру и иногда путешествовать.
Именно заранее определенные правила часто дают больше свободы, чем постоянный внутренний запрет.
Почему бюджет может помочь именно тем, кто боится тратить
Обычно бюджетирование советуют людям, которые тратят слишком много.
Но оно может быть полезно и человеку с противоположной проблемой.
Пока все деньги лежат в одной общей массе, любая трата кажется откусыванием от будущего.
Если же деньги заранее распределены, картина меняется.
Например:
- обязательные расходы;
- финансовая подушка;
- инвестиции и долгосрочные цели;
- крупные запланированные покупки;
- деньги на удовольствие и личные желания.
Последняя категория особенно важна.
Это не деньги, которые можно потратить только при наличии веской причины.
Их функция как раз заключается в текущей жизни.
Исследования финансового самоконтроля показывают, что различные заранее используемые стратегии управления деньгами в среднем действительно помогают регулировать траты и сбережения. Метаанализ 29 исследований обнаружил заметный общий эффект таких стратегий на финансовое поведение.
Для человека, который боится тратить, бюджет может выполнять не запрещающую, а разрешающую функцию.
Если все финансовые обязательства выполнены, деньги из категории личных расходов можно использовать без повторного внутреннего суда перед каждой чашкой кофе.
Шаг первый: определить, сколько денег действительно нельзя тратить
Фраза нужно больше откладывать не имеет конечной точки.
Поэтому полезно перевести тревогу в цифры.
Какой размер финансовой подушки вы считаете достаточным?
Какие обязательные платежи предстоят?
Сколько нужно регулярно откладывать на крупную цель?
Какой процент дохода вы хотите инвестировать?
После этого становится видно, какая сумма действительно занята будущими задачами, а какая нет.
Тревога любит неопределенность.
Фраза вдруг денег не хватит страшнее, чем конкретное понимание: у меня есть резерв на шесть месяцев обязательных расходов, а эта покупка уменьшит свободные деньги этого месяца на три процента.
Шаг второй: отделить безопасность от бесконечного накопления
Попробуйте определить собственную точку достаточно.
Это не должна быть идеальная сумма навсегда.
Финансовые цели будут меняться.
Но хотя бы временная граница помогает.
Например: сначала я формирую резерв определенного размера. После этого каждый месяц продолжаю откладывать фиксированную сумму, а оставшаяся часть дохода может использоваться на текущую жизнь.
Иначе безопасность превращается в движущуюся цель.
Человек получает повышение зарплаты и вместо большей свободы просто начинает откладывать еще больше, сохраняя тот же уровень ограничений.
Шаг третий: завести бюджет не только на обязательства, но и на себя
Категория личные расходы может казаться странной, если человек привык покупать себе только необходимое.
Но именно поэтому она полезна.
Сумма не обязана быть большой.
Важнее сам принцип.
Например, определенная часть дохода каждый месяц предназначена для вещей, которые делают жизнь приятнее.
Книги.
Кафе.
Одежда.
Косметика.
Игры.
Хобби.
Поездки.
То, что важно конкретному человеку.
Необязательно потратить категорию полностью.
Она просто создает официальное финансовое разрешение.
Шаг четвертый: начать с маленьких трат
Если покупка для себя за сто евро вызывает сильную тревогу, не обязательно начинать терапевтический эксперимент именно со ста евро.
Можно потренироваться на небольших решениях.
Купить чуть более вкусный продукт.
Выбрать предмет, который нравится больше, а не тот, который дешевле на два евро.
Сходить в кафе не по особому поводу.
Заплатить за удобство, которое обычно считалось лишним.
Главная задача — заметить, что происходит после покупки.
Возникла тревога?
Вина?
Мысль нужно было сохранить?
Желание срочно сократить другие расходы?
Не нужно сразу с ними спорить.
Сначала полезно просто увидеть автоматическую реакцию.
Шаг пятый: перестать требовать от желания бизнес-план
Для некоторых покупок достаточно причины мне нравится.
Это не означает, что любую вещь нужно немедленно купить.
Можно проверить бюджет, цену и последствия.
Но если финансово решение допустимо, желание не обязано дополнительно доказывать свою полезность.
Попробуйте заметить момент, когда начинаете создавать оправдание.
Мне нужна эта красивая одежда, потому что она пригодится для работы.
Мне нужен отпуск, потому что иначе снизится продуктивность.
Мне нужен хороший матрас, потому что...
Иногда предложение можно закончить раньше.
Я хочу эту вещь, могу ее позволить, и для меня она стоит этих денег.
Шаг шестой: научиться различать желание и импульс
Разрешать себе траты не означает покупать все немедленно.
Полезно отличать устойчивое желание от кратковременного возбуждения.
Для более дорогих необязательных покупок можно использовать паузу.
Например, добавить вещь в список и вернуться к ней через день или неделю.
Если желание исчезло — отлично, деньги остались.
Если вещь все еще кажется важной и помещается в бюджет, решение становится спокойнее.
Такой подход особенно полезен человеку, который боится двух крайностей: либо ничего не покупать, либо потерять контроль.
Шаг седьмой: считать цену использования, а не только цену покупки
Иногда человек автоматически выбирает самое дешевое.
Но разумность покупки определяется не только ценником.
Представим обувь за 40 и за 100 евро.
Если первая неудобна и через год окажется в шкафу почти неношеной, а вторую человек будет носить несколько лет, более дорогой вариант может оказаться рациональнее.
То же относится к матрасу, рабочему креслу, одежде, технике и множеству других вещей.
Вопрос не всегда сколько это стоит?
Иногда полезнее спросить: сколько пользы или удовольствия я получу от этой траты?
Шаг восьмой: разрешить себе платить за удобство
Особенно трудно бывает тратить деньги на то, что теоретически можно сделать самостоятельно.
Можно пройти пешком.
Можно приготовить дома.
Можно убрать квартиру самой.
Можно потратить два часа и починить вещь.
Конечно можно.
Но кроме денег существуют другие ограниченные ресурсы: время, энергия и внимание.
Иногда такси вместо двух пересадок, доставка продуктов или специалист, который делает задачу быстрее, являются не расточительством, а покупкой времени.
Это не значит, что любое удобство стоит своих денег.
Но стоимость собственного часа тоже не равна нулю.
Шаг девятый: не компенсировать каждую приятную покупку наказанием
Знакомая схема выглядит так:
Купила дорогую вещь — теперь неделю никуда не хожу.
Поужинал в хорошем ресторане — завтра надо максимально экономить.
Потратила деньги в отпуске — следующие два месяца ничего себе не покупаю.
Если это реальная корректировка бюджета, все нормально.
Но иногда финансовой необходимости в компенсации нет.
Это скорее психологическое наказание за удовольствие.
Попробуйте после запланированной покупки ничего не исправлять.
Деньги были предусмотрены.
Трата произошла.
Финансовый план не разрушился.
История закончена.
Шаг десятый: учиться наслаждаться тем, за что уже заплатили
Это отдельный навык.
Если вы купили билет в отпуск, задача теперь не в том, чтобы каждый день считать, сколько денег можно было сохранить.
Если выбрали хороший ресторан, полезнее действительно попробовать еду, чем мысленно пересчитывать счет в количество продуктов из супермаркета.
Трата имеет смысл только тогда, когда человек получает то, ради чего ее совершил.
Иначе появляется странный сценарий: сначала заплатить, а затем запретить себе пользоваться эмоциональной частью покупки.
Полезный вопрос: что именно я защищаю, когда не трачу?
Иногда ответ очевиден.
Я защищаю финансовую подушку.
Первоначальный взнос.
Возможность не брать кредит.
Тогда ограничение имеет понятный смысл.
Но иногда ответ звучит иначе.
Я защищаю себя от чувства вины.
От возможности ошибиться.
От ощущения, что я эгоистичный человек.
От критики родителей, которую давно уже никто не произносит вслух.
От тревоги, которая появляется при уменьшении суммы на счете.
Это уже другой разговор.
Попробуйте найти свои денежные правила
Можно закончить несколько предложений:
- Деньги нужны для...
- Тратить на себя — это...
- Люди, которые много тратят, обычно...
- Богатый человек — это...
- Если я куплю дорогую вещь, значит...
- Хороший человек должен...
- Мои родители считали, что деньги...
- Когда денег становится меньше, я...
- Чтобы позволить себе дорогую покупку, сначала нужно...
Не существует правильных ответов.
Задача — обнаружить правила, которые обычно работают незаметно.
Потом полезно спросить: это факт или правило моей семьи?
Например:
Деньги нужно всегда сохранять.
Это не факт.
Это финансовая стратегия.
На себя нельзя тратить много.
Не факт.
Это ценностное правило.
Если я куплю дорогую вещь, значит я безответственная.
Тоже не факт.
Ответственность определяется последствиями покупки, а не ее ценой сама по себе.
Разделение фактов и усвоенных правил помогает вернуть себе возможность выбирать.
Как понять, могу ли я позволить себе покупку
Здесь психология должна встречаться с математикой.
Перед существенной покупкой можно проверить несколько вещей.
Оплачены ли обязательные расходы?
Не придется ли после покупки брать долг на обычную жизнь?
Сохраняется ли необходимый резерв?
Не разрушает ли покупка действительно важную финансовую цель?
Есть ли у меня деньги именно на эту категорию?
Считаю ли я получаемую пользу или удовольствие достаточными для этой цены?
Если ответы в порядке, оставшаяся тревога уже может быть не финансовым сигналом, а эмоциональной привычкой.
Не нужно ждать, пока вина полностью исчезнет
Когда человек меняет устоявшийся паттерн, новое поведение часто сначала ощущается неправильным.
Если много лет было принято покупать себе только необходимое, первая необязательная трата может вызвать дискомфорт даже после тщательных расчетов.
Это не обязательно означает, что решение плохое.
Иногда чувство вины — просто признак нарушения старого правила.
Можно сказать себе: мне неприятно тратить эти деньги, но я проверил бюджет и решил, что эта покупка мне подходит.
Цель не победить эмоцию логикой за две минуты.
Цель — научиться действовать не только под ее управлением.
Что если мне действительно нравится копить больше, чем тратить
Тогда копите.
Не нужно превращать психологическую работу в обязанность чаще ходить по магазинам.
Можно получать настоящее удовольствие от накоплений, инвестирования и ощущения финансовой независимости.
Вопрос лишь в том, способны ли вы воспользоваться деньгами, когда это соответствует вашим целям.
Если вы годами копили на квартиру и спокойно используете средства для покупки квартиры — система работает.
Если копили на квартиру, накопили нужную сумму, но теперь не способны ее потратить, потому что страшно видеть уменьшение счета, возможно, стоит исследовать эту тревогу.
А если денег объективно мало?
Это принципиально важный вопрос.
Не любую невозможность потратить на себя нужно психологизировать.
Если после аренды, еды, счетов, медицинских расходов и долгов действительно почти ничего не остается, проблема не в том, что человек запрещает себе жить.
Ему может объективно не хватать денег.
Советы вроде просто разреши себе удовольствие в такой ситуации могут звучать издевательски.
Психологическая работа не отменяет экономическую реальность.
Более того, постоянный финансовый стресс сам по себе способен занимать большое количество внимания и усиливать тревожность.
Поэтому полезно сначала разделить две вещи:
Мне действительно нельзя сейчас потратить эту сумму.
И я финансово могу это сделать, но эмоционально не разрешаю.
Это совершенно разные задачи.
Иногда разумнее работать не с расходами, а с доходом
Человек может годами пытаться идеально распределять очень ограниченный бюджет.
Экономит на кофе, одежде и продуктах, но основная проблема заключается в том, что доход не соответствует стоимости его жизни.
В такой ситуации очередная оптимизация мелких расходов дает мало.
Если есть возможность, полезно параллельно думать о другой стороне уравнения: карьере, стоимости собственного труда, переговорах о зарплате, дополнительной квалификации или изменении финансовой модели семьи.
Конечно, увеличить доход можно не всегда и не мгновенно.
Но важно хотя бы не превращать структурную нехватку денег в моральную проблему: я просто недостаточно хорошо экономлю.
Если вы постоянно тратите на семью, но не на себя
Можно попробовать простой мысленный эксперимент.
Представьте, что партнер или близкий друг обращается с собой так же, как вы.
Он годами откладывает лечение.
Ходит в неудобной обуви, хотя деньги есть.
Никогда не покупает себе ничего приятного.
Все свободные деньги тратит только на остальных.
Вы бы считали это разумной заботой о семье?
Или сказали бы, что ему тоже можно занимать место в собственном бюджете?
Иногда собственные ограничения выглядят совершенно иначе, когда мы мысленно применяем их к человеку, которого любим.
Не нужно делать себя последним пунктом бюджета
Особенно легко попасть в эту ловушку людям, которые отвечают за других.
Сначала дети.
Потом партнер.
Родители.
Дом.
Работа.
А если что-то останется — я.
Проблема в том, что обычно ничего не остается.
Это не означает поставить свои желания выше базовых потребностей ребенка.
Речь о том, что собственные потребности тоже можно учитывать заранее, а не только после полного удовлетворения всех окружающих.
Партнеры могут иметь очень разные отношения с деньгами
Один человек вырос в семье, где всегда экономили.
Другой — в семье, где деньги рассматривались как инструмент для жизни.
После совместного бюджета они могут постоянно раздражать друг друга.
Первому кажется, что партнер безответственно тратит.
Второму — что рядом невозможно нормально жить и получать удовольствие.
Часто спор идет не о конкретных ста евро.
Встречаются две разные системы безопасности.
Поэтому полезнее обсуждать не только отдельную покупку, но и общие правила.
Какой резерв нужен семье?
Какие суммы считаются личными деньгами каждого?
Какие крупные траты обсуждаются вместе?
На что семья собирает?
Какая часть дохода предназначена для текущей жизни?
Чем больше правил согласовано заранее, тем меньше каждая покупка превращается в моральный спор.
Нужно ли рассказывать партнеру о каждой покупке
Это зависит от финансовой системы пары.
Но даже при полностью общем бюджете полезно иметь некоторую сумму, которой каждый взрослый может распоряжаться самостоятельно.
Иначе одна сторона оказывается в позиции человека, который постоянно должен получать разрешение.
Размер личных денег зависит от дохода и договоренностей.
Важен принцип: взрослому человеку полезно сохранять некоторую финансовую автономию.
Что делать, если родители до сих пор осуждают ваши траты
Человек может быть финансово независим много лет, но после покупки все равно мысленно слышать родительское:
Зачем тебе это?
Можно было купить дешевле.
Деньги девать некуда?
Иногда родители произносят это и сейчас.
Но взрослый человек не обязан строить свой бюджет по их правилам.
Можно признать: родители иначе относятся к деньгам. Возможно, их подход помог им пережить трудные периоды. Но мои доходы, цели и приоритеты другие.
Не обязательно убеждать родителей в правильности каждой покупки.
Иногда самый простой способ уменьшить внешнее давление — просто перестать отчитываться о цене вещей.
Как не передать ту же тревогу детям
Детям полезно видеть не только экономию, но и полноценный цикл обращения с деньгами.
Мы зарабатываем.
Оплачиваем необходимое.
Откладываем часть на будущее.
И часть используем сейчас.
Исследования семейной финансовой социализации показывают, что дети усваивают финансовое поведение через наблюдение, разговоры и собственный опыт обращения с деньгами.
Поэтому вместо денег нет, когда деньги объективно есть, но покупка просто не входит в приоритеты, можно говорить точнее.
Мы можем это купить, но сейчас решили потратить деньги на другое.
Или:
Эта вещь слишком дорогая для нашего бюджета в этом месяце.
Так ребенок учится, что деньги ограничены, но не являются постоянным источником катастрофы.
Полезно ли давать ребенку карманные деньги
Карманные деньги могут дать ребенку безопасное пространство для маленьких финансовых решений.
Он может потратить все слишком быстро.
Купить вещь, которая вскоре надоест.
Сохранить деньги ради более крупной покупки.
Именно на небольших суммах проще познакомиться с последствиями выбора.
В исследованиях финансовой социализации собственный практический опыт ребенка рассматривается наряду с родительским примером и разговорами о деньгах как один из важных способов обучения.
Если каждую неидеальную покупку ребенка немедленно критиковать, он может усвоить не финансовую грамотность, а страх ошибаться.
Чего лучше не делать, если вы хотите научиться тратить на себя
Не нужно резко переходить из режима жесткой экономии в большие покупки.
Это скорее усилит тревогу.
Не стоит брать кредит ради упражнения в любви к себе.
Не нужно покупать вещь только для доказательства, что вы теперь умеете тратить.
Не стоит сравнивать себя с друзьями, которые тратят больше.
И не нужно превращать каждую покупку в психотерапевтический проект.
Задача не полюбить шопинг.
Задача — вернуть себе выбор.
Может ли маятник качнуться в противоположную сторону
Да.
Иногда после долгого периода ограничений человек открывает для себя идею я заслуживаю и начинает использовать ее для оправдания любых расходов.
Но психологически здоровое отношение к деньгам включает способность и покупать, и отказываться.
Можно хотеть вещь и решить, что сейчас она слишком дорогая.
Можно иметь деньги и решить, что покупка не стоит своей цены.
Можно отказаться от предложения, не испытывая чувства лишения.
Свобода — не всегда говорить себе да.
Свобода — иметь возможность сказать как да, так и нет.
Что делать, если после покупок возникает сильная вина
Попробуйте разделить три вопроса.
Первый: я действительно сделал финансовую ошибку?
Например, потратил деньги, предназначенные для аренды.
Тогда чувство дискомфорта сигнализирует о реальной проблеме, которую стоит исправить.
Второй: покупка оказалась неудачной?
Это неприятно, но не катастрофично. Можно вернуть вещь, продать ее или просто учесть опыт.
Третий: покупка нормальная, бюджет не нарушен, но мне все равно стыдно или страшно?
Тогда полезно исследовать уже само чувство.
Каким правилом я сейчас нарушил?
Чей голос говорит, что это было неправильно?
Что я боюсь потерять?
Какой реальный вред нанесла эта трата?
Можно ли специально тренировать траты
Да, если делать это разумно.
Можно заранее выбрать небольшую сумму, которую в течение месяца разрешено потратить именно на себя.
Не на продукты для семьи.
Не на работу.
Не на подарок.
На себя.
Задача не обязательно потратить все.
Главное — наблюдать, какие мысли возникают.
Со временем сумма перестает ощущаться как нарушение закона.
Это похоже на поведенческий эксперимент: человек проверяет, действительно ли небольшая запланированная трата приводит к тем последствиям, которых он боялся.
Что можно считать тратой на себя
Не только вещи.
Это может быть удобство.
Отдых.
Хобби.
Образование.
Психотерапия.
Спорт.
Красота.
Медицинская помощь.
Путешествие.
Время.
Даже возможность иногда выбрать более дорогой вариант просто потому, что он нравится сильнее.
У каждого человека будут свои категории.
Особенно важно не экономить на здоровье из принципа
Иногда привычка терпеть доходит до ситуаций, где экономия постепенно создает большие расходы.
Человек годами не идет к стоматологу, потому что дорого.
Не покупает подходящие очки.
Игнорирует боль.
Откладывает психотерапию, которая ему действительно нужна.
Здесь полезно помнить, что медицинская помощь — не награда и не роскошь.
Конечно, реальные финансовые ограничения существуют. Но если деньги объективно есть, а обращение за помощью блокируется исключительно внутренним запретом тратить на себя, это важный сигнал.
Отдых тоже не обязательно нужно заслуживать
Люди с жестким отношением к деньгам иногда позволяют себе отпуск только после полного истощения.
Пока я могу работать — зачем тратить?
Но отдых не обязательно должен быть ремонтом уже сломанного человека.
Он может быть обычной частью жизни.
Иначе отпуск становится еще одной медицинской процедурой для восстановления продуктивности.
Когда стоит обратиться к психологу
Само по себе желание экономить не является психологической проблемой.
Но помощь может быть полезна, если денежные ограничения связаны с постоянной тревогой, чувством вины или низкой самооценкой.
Например, если вы объективно можете позволить себе необходимые вещи, но годами отказываете себе в них.
Если любые траты вызывают сильное напряжение.
Если деньги становятся постоянной причиной конфликтов в отношениях.
Если вы чувствуете, что обязаны спасать всех родственников финансово и практически не можете использовать доход для себя.
Если пережитая бедность или финансовая нестабильность до сих пор заставляет вас жить в ожидании катастрофы.
Или если за темой денег быстро обнаруживаются более широкие убеждения: мои желания не важны, мне нельзя занимать много места, я должен заслужить заботу.
Психолог не должен учить человека больше покупать
Цель терапии — не увеличить расходы.
Хорошая работа скорее помогает выяснить, какие решения действительно принадлежат самому человеку.
Можно исследовать семейные правила о деньгах.
Разобраться с тревогой и чувством вины.
Научиться замечать собственные желания.
Отделить реальные финансовые риски от автоматических страхов.
Поработать с убеждением, что забота о себе должна быть заслужена.
А затем человек сам решает, какой уровень потребления соответствует его ценностям.
Главное
Неумение тратить деньги на себя не обязательно означает жадность или чрезмерную экономность.
Иногда это продолжение опыта, в котором денег действительно не хватало.
Иногда — усвоенное семейное правило.
Иногда — способ справляться с тревогой.
Иногда человеку просто сложно считать собственные желания достаточной причиной для расходов.
Поэтому задача не в том, чтобы заставить себя больше покупать.
Сначала стоит понять, что именно происходит.
Есть ли реальная финансовая причина отказаться?
Или деньги есть, но право ими воспользоваться постоянно приходится заслуживать?
Здоровое отношение к деньгам находится между двумя крайностями.
Не обязательно тратить все сейчас, потому что жизнь одна.
Но и бесконечно откладывать жизнь ради цифры на счете тоже необязательно.
Деньги могут одновременно защищать будущее и поддерживать настоящее.
Финансовая подушка дает безопасность.
Инвестиции помогают строить долгосрочные планы.
А часть денег может просто превращаться в комфорт, впечатления, здоровье, интерес и удовольствие сегодня.
И если эта часть заранее предусмотрена вашим финансовым планом, использовать ее — не провал финансовой дисциплины.
Это и есть одна из функций денег.