Почему человек постоянно думает о деньгах: финансовая тревога, страх бедности и зацикленность на деньгах
Кратко о чем статья
Думать о деньгах нормально. Нам нужно оплачивать жильё, покупать еду, планировать крупные расходы, создавать накопления и принимать финансовые решения. Более того, если денег объективно мало, долги растут или доход нестабилен, переживания о финансах нельзя объяснять только «неправильным мышлением»: проблема действительно существует.
Но иногда деньги начинают занимать непропорционально много места в голове. Человек проверяет счёт несколько раз в день, мысленно пересчитывает расходы, тревожится после каждой покупки, постоянно представляет потерю работы, не разрешает себе отдыхать, потому что «надо больше зарабатывать», или даже при хороших накоплениях не чувствует себя в безопасности. Тогда речь может идти уже не только о разумном финансовом планировании, а о финансовой тревоге и постоянном беспокойстве.
Финансовая тревога — не отдельный универсальный психиатрический диагноз. Это понятие, которым в исследованиях описывают тревожные реакции, связанные именно с деньгами: трудности контролировать беспокойство о финансах, напряжение, проблемы со сном, раздражительность, сложности с концентрацией. Исследования действительно находят устойчивую связь финансовых переживаний с психологическим дистрессом, тревожными и депрессивными симптомами. Систематический обзор финансового стресса и депрессии.
При этом один человек постоянно думает о деньгах, потому что ему действительно не хватает средств на базовые потребности. Другой вырос в семье, где деньги регулярно исчезали и теперь не может поверить, что финансовая стабильность вообще бывает длительной. Третий связывает деньги с собственной ценностью: если доход растёт, он успешный, если падает — чувствует себя неудачником. Для четвёртого деньги дают иллюзию контроля над неопределённостью: «Если накоплю достаточно, со мной наконец ничего плохого не случится».
Поэтому совет «просто перестань думать о деньгах» работает плохо. Важно понять, какую функцию выполняют эти мысли: решают реальную задачу, помогают планировать или только снова и снова пытаются получить невозможную гарантию безопасности.
В этой статье разберём, почему человек может постоянно думать о деньгах, чем разумная финансовая осторожность отличается от тревожной фиксации, как влияют опыт бедности и семейные установки, почему денежная тревога бывает даже при хорошем доходе, что происходит при постоянных проверках и подсчётах, почему некоторые люди одновременно боятся денег и избегают открывать банковское приложение и что можно делать, чтобы деньги оставались важной частью жизни, но не превращались в её центральную тему.
Когда много думать о деньгах нормально
Контекст имеет огромное значение. Если человек потерял работу, должен выплачивать кредит, не понимает, чем оплачивать квартиру через месяц, или содержит нескольких членов семьи на нестабильный доход, его мозг совершенно закономерно уделяет деньгам много внимания.
Это не обязательно тревожное расстройство и не «зацикленность» в психологическом смысле. Перед человеком стоит реальная проблема, от которой зависит безопасность.
Систематические обзоры подтверждают связь объективных финансовых трудностей с психическим состоянием. Причём речь идёт не только о субъективном отношении к деньгам: финансовая нестабильность сама по себе создаёт длительный стресс, ограничивает выбор и требует постоянного решения бытовых задач. Систематический обзор финансовых трудностей и психического здоровья.
Нельзя лечить реальную нехватку денег только психологией
Если проблема звучит: «После обязательных расходов у меня не остаётся денег на еду», дыхательные упражнения не устранят её причину. Здесь могут быть нужны финансовая консультация, изменение структуры долгов, поиск доступной социальной поддержки, юридическая помощь, пересмотр расходов или дохода.
Психологическая помощь может быть дополнением: например, помочь справляться с сильной тревогой и принимать решения в кризисе. Но она не должна превращать социальную или экономическую проблему в личный недостаток человека.
Финансовые трудности действительно могут захватывать внимание
Когда ресурсов мало, человеку приходится постоянно держать в голове множество вопросов: какой счёт оплатить первым, хватит ли до конца месяца, можно ли купить лекарства, что будет при ещё одном неожиданном расходе. Возникает своего рода «туннель внимания»: дефицит становится настолько важным, что другие задачи получают меньше когнитивного пространства.
Известное исследование, опубликованное в Science, показало, что активация серьёзных финансовых забот ухудшала выполнение когнитивных задач у участников с низкими доходами; авторы предположили, что сама необходимость постоянно решать проблему нехватки ресурсов потребляет часть когнитивных возможностей. Исследование влияния финансового дефицита на когнитивные функции.
Это важная поправка к стереотипу: человек в бедности не обязательно «плохо обращается с деньгами, потому что безответственный». Иногда именно нехватка денег создаёт среду, в которой принимать хорошие долгосрочные решения становится сложнее.
А когда мысли о деньгах начинают становиться проблемой
Не существует нормы: «думать о финансах можно не больше двадцати минут в день». Важнее функция и последствия.
Стоит обратить внимание, если мысли о деньгах постоянно возвращаются даже тогда, когда сейчас ничего нельзя решить; проверки счетов почти не дают новой информации; после любой покупки возникает сильная вина; финансовые разговоры занимают большую часть общения с партнёром; человек не способен отдыхать, потому что каждую свободную минуту нужно монетизировать; накопления растут, но ощущение безопасности практически не меняется.
Другой важный признак — деньги начинают ограничивать жизнь сильнее, чем требует реальная финансовая ситуация.
Планирование и тревожное беспокойство выглядят по-разному
Планирование обычно заканчивается решением. Человек открыл бюджет, увидел цифры, решил сократить определённый расход, настроил перевод в накопления и закрыл таблицу.
Тревожное беспокойство часто устроено иначе. Человек считает, пересчитывает, моделирует десять катастроф, снова проверяет баланс, спрашивает партнёра, точно ли всё нормально, и через час начинает сначала.
Вроде бы он постоянно «решает финансовую проблему», но решение практически не меняется.
Полезный вопрос: после этих мыслей появляется действие?
Например:
«Нам нужно накопить резерв на шесть месяцев расходов».
После этого можно посчитать сумму и составить план.
Но мысль:
«А вдруг через пятнадцать лет случится кризис, я останусь без работы, все накопления исчезнут и никто мне не поможет?»
не имеет окончательного ответа.
Можно считать ещё десять часов, но стопроцентной гарантии будущего всё равно не появится.
Почему человек постоянно переживает из-за денег
Причин может быть много, и они часто сочетаются.
Реальная финансовая нестабильность.
Опыт бедности или резкой потери денег.
Тревожный характер мышления.
Семейные правила.
Потребность в контроле.
Связь денег с самооценкой.
Страх зависимости.
Неопределённость в работе.
Иногда — психическое состояние, при котором тревога распространяется на многие сферы, а деньги становятся одной из главных тем.
Опыт бедности может оставаться даже после того, как доход изменился
Представим человека, который в детстве видел, как родители занимали деньги до зарплаты, боялись коммунальных счетов или внезапно потеряли всё после экономического кризиса.
Во взрослом возрасте он начинает хорошо зарабатывать.
Объективно ситуация уже другая.
Но внутри остаётся правило:
«Деньги могут исчезнуть в любой момент».
Поэтому каждая покупка воспринимается не только как уменьшение сегодняшнего баланса, но и как потенциальная угроза будущему выживанию.
Так появляется финансовая гипербдительность
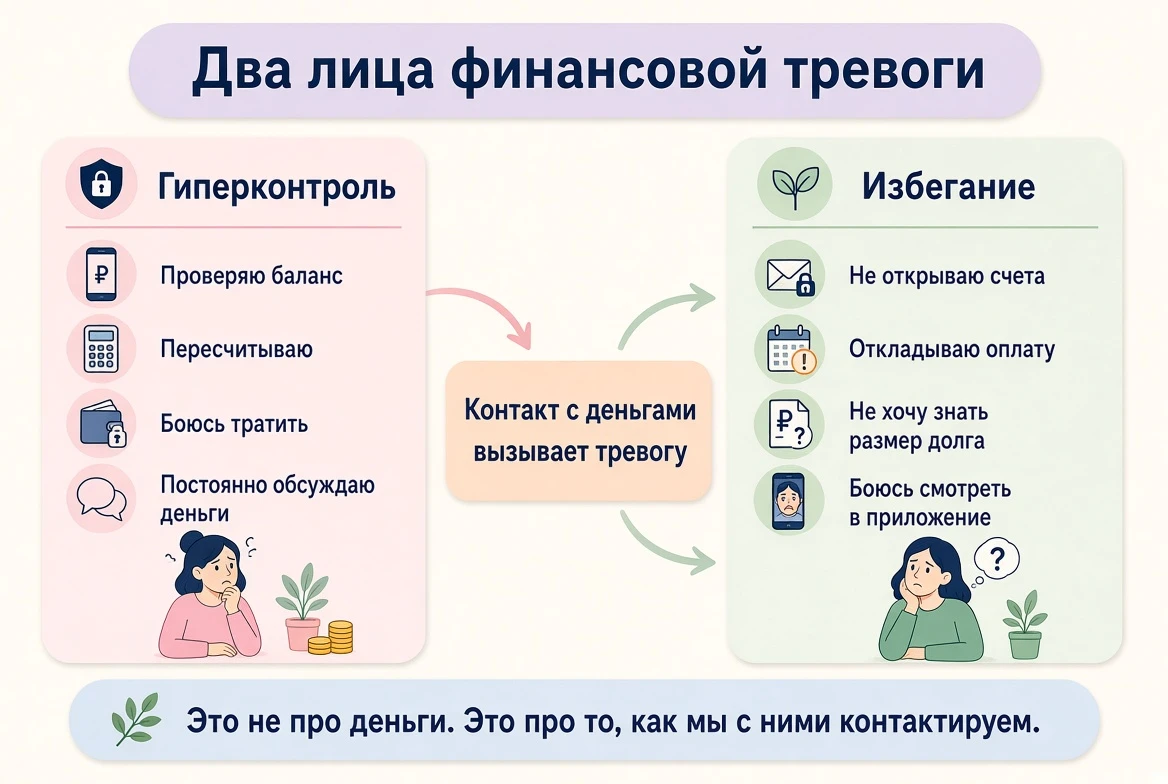
Человек постоянно знает точную сумму на каждом счёте. Пять раз проверяет стоимость товара. Не покупает необходимую вещь, хотя легко может её себе позволить. Испытывает вину после кафе или отпуска. С трудом расстаётся даже с небольшой суммой.
Само по себе бережное отношение к деньгам совершенно нормально. Проблема возникает, если контроль перестаёт соответствовать текущей реальности и значительно ухудшает качество жизни.
«У меня всегда должен быть запас» — это плохо?
Нет. Финансовый резерв способен действительно повышать безопасность.
Вопрос скорее в слове «достаточно».
Человек накопил три месяца расходов и тревожится.
Решает, что нужно шесть.
Накопил шесть — нужно двенадцать.
Потом три года.
Но внутреннее ощущение:
«Теперь я в безопасности»
так и не появляется.
Тогда проблема, вероятно, уже не только в размере резерва.
Почему даже богатый человек может постоянно бояться денег
Потому что объективный объём ресурсов и субъективное ощущение безопасности — связанные, но не одинаковые вещи.
Безусловно, человеку с низким доходом значительно сложнее чувствовать финансовую безопасность, если денег действительно не хватает. Но высокий доход сам по себе тоже не гарантирует отсутствия тревоги.
Человек может сравнивать себя с ещё более обеспеченными людьми, иметь очень высокий уровень обязательных расходов, бояться потерять привычный статус или считать любую остановку роста началом падения.
Исследование финансовых переживаний среди взрослых показывает, что субъективное беспокойство о деньгах связано с психологическим дистрессом, хотя эта связь особенно выражена у людей с более уязвимым социально-экономическим положением. Исследование финансовых переживаний и психологического дистресса.
«Сколько денег будет достаточно?»
Это очень хороший вопрос для человека, который постоянно стремится заработать ещё.
Не:
«Сколько хотелось бы иметь?»
На такой вопрос легко ответить:
«Чем больше, тем лучше».
А:
«Что именно должно измениться, когда у меня появится эта сумма?»
Я смогу оплачивать базовые расходы?
Создам резерв?
Куплю жильё?
Перейду на более спокойную работу?
Или предполагается, что определённая цифра наконец устранит тревогу вообще?
Если финансовая цель постоянно отодвигается
Человек говорит:
«Вот буду получать 100 тысяч — успокоюсь».
Начинает получать 100.
Теперь нужно 200.
После 200 — 500.
Это не обязательно жадность. Возможно, деньги используются для решения психологической задачи, у которой нет финансового решения.
Например:
«Я хочу больше никогда не быть уязвимым».
Но абсолютная неуязвимость недостижима при любом состоянии счёта.
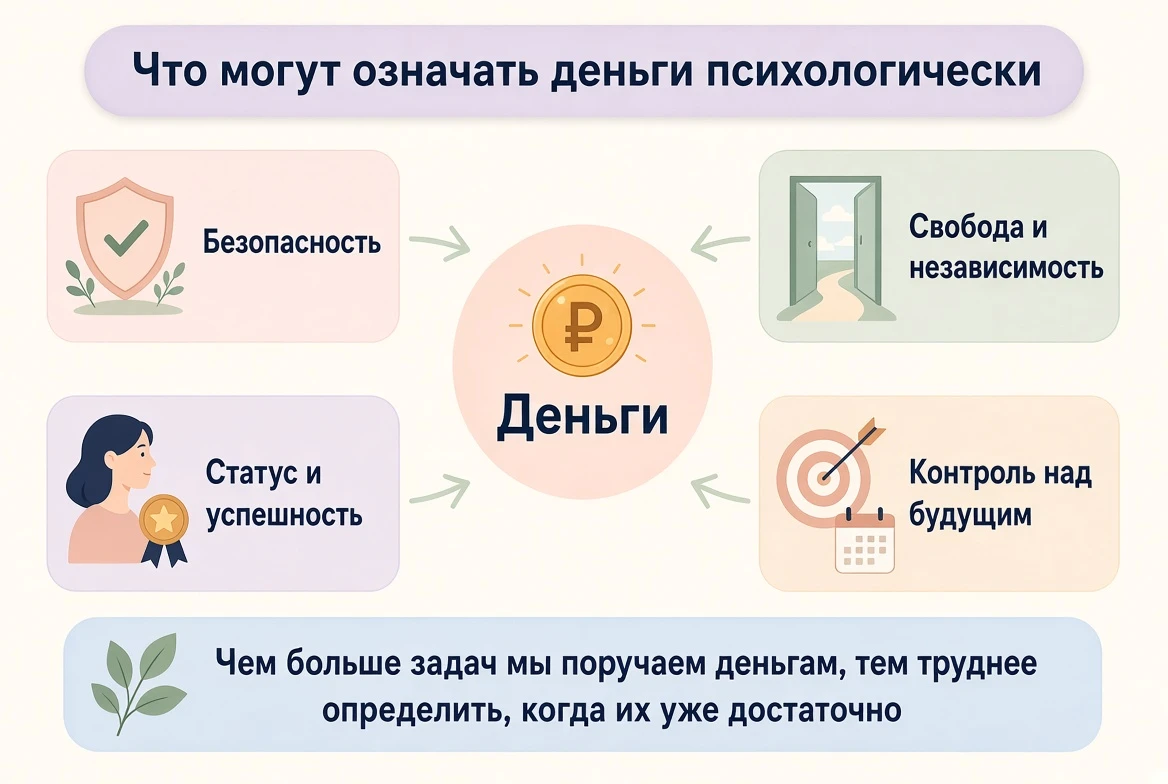
Деньги как безопасность
Это одна из самых понятных функций.
Деньги действительно дают множество форм безопасности:
жильё;
лечение;
возможность уйти с плохой работы;
возможность выйти из разрушительных отношений;
резерв на кризис.
Поэтому стремление к финансовой безопасности не является невротическим само по себе.
Но деньги могут начать означать «со мной вообще ничего плохого не случится»
И здесь возникает ловушка.
Можно уменьшить множество рисков.
Нельзя убрать неопределённость жизни целиком.
Рынок меняется.
Люди заболевают.
Профессии исчезают.
Отношения заканчиваются.
Поэтому тревожный человек может бесконечно наращивать финансовый контроль, пытаясь получить то, что деньги в принципе не способны гарантировать.
Деньги как свобода
Для некоторых людей центральная мысль звучит не:
«Я хочу быть богатым».
А:
«Я никогда больше не хочу зависеть».
Например, человек рос в семье, где тот, кто зарабатывал, контролировал остальных.
Тогда собственные деньги могут приобретать огромный психологический смысл:
«Никто не сможет мной распоряжаться».
Это вполне понятная мотивация, но иногда она приводит к невозможности расслабиться или принять поддержку даже тогда, когда зависимость временная и безопасная.
«Я не могу позволить себе не работать»
Человек может иметь значительный резерв, но отдых всё равно ощущается опасным.
Отпуск:
«В это время я не зарабатываю».
Выходной:
«Можно было взять ещё один проект».
Хобби:
«А как это монетизировать?»
В результате практически вся жизнь начинает переводиться в финансовую эффективность.
Деньги как показатель собственной ценности
Есть и другая динамика.
«Если я много зарабатываю, значит я успешный».
«Если у однокурсника зарплата выше, значит он лучше меня».
«Если не могу купить дорогую вещь, чувствую себя неудачником».
Тогда доход перестаёт быть только ресурсом и становится личной оценкой.
Отсюда особенно болезненное сравнение
Можно иметь хороший доход и чувствовать себя бедным, если весь круг общения зарабатывает больше.
Человек перестаёт спрашивать:
«Хватает ли мне денег на ту жизнь, которая мне нужна?»
И начинает спрашивать:
«На каком месте я нахожусь относительно остальных?»
У такого соревнования почти нет финальной точки.
Деньги как доказательство успеха
Иногда семья передаёт послание:
«Главное — добиться большего, чем мы».
Или:
«Без денег тебя никто уважать не будет».
Человек может всю взрослую жизнь доказывать через доход, что он чего-то стоит.
Особенно трудно становится после увольнения, карьерного кризиса или снижения заработка: меняется не только финансовая ситуация, но и вся самооценка.
Семейные установки о деньгах
У каждой семьи есть свои фразы.
«Деньги достаются только тяжёлым трудом».
«Богатые люди нечестные».
«Нельзя тратить последнее».
«Нужно всегда иметь заначку».
«Про деньги говорить некрасиво».
«Если есть деньги — родственникам нужно помогать».
«Большие деньги опасны».
Такие убеждения редко буквально определяют всю дальнейшую жизнь, но они могут становиться частью отношения к финансам.
Что такое денежные сценарии
В финансовой психологии используется понятие money scripts — относительно устойчивые убеждения о деньгах, часто связываемые с семейным и ранним жизненным опытом. В одной известной модели выделяют четыре группы таких убеждений: избегание денег, поклонение деньгам, деньги как статус и повышенную денежную бдительность. Исследования находят связи этих установок с финансовым поведением, однако эту модель лучше использовать как способ исследовать собственные убеждения, а не как клиническую классификацию людей. Исследование денежных убеждений и финансового поведения.
Повышенная денежная бдительность
Например:
«Нельзя тратить лишнего».
«Нужно всегда откладывать».
«О своих деньгах лучше никому не говорить».
В умеренной форме это может поддерживать вполне разумную финансовую осторожность.
Но если бдительность превращается в постоянный страх, человек уже не использует деньги для жизни, а охраняет деньги от жизни.
Деньги как обещание счастья
Другая установка:
«Если у меня будет достаточно денег, большинство моих проблем исчезнет».
Часть проблем действительно исчезнет.
Бедность и недостаток ресурсов создают очень реальные ограничения.
Но деньги не гарантируют:
хороших отношений;
отсутствия тревоги;
принятия себя;
бессмертия;
смысла жизни.
Если на деньги возложены все эти задачи, сумма «достаточно» может никогда не наступить.
Почему один человек боится тратить деньги
Покупка означает уменьшение запаса.
Для человека с высокой финансовой тревогой даже необходимый расход может переживаться как опасность.
Он покупает новые ботинки, потому что старые развалились, но вечером думает:
«А вдруг нужно было потерпеть ещё?»
Формально деньги были потрачены рационально. Эмоционально произошла потеря безопасности.
Как отличить бережливость от страха тратить
Бережливый человек способен решить:
«Это мне не нужно, поэтому не покупаю».
Но способен и потратить деньги, если покупка соответствует бюджету и приоритетам.
При тревожной экономии даже запланированный допустимый расход вызывает сильное напряжение и желание отменить решение.
Человек может экономить даже на здоровье
Отложить врача.
Не заменить сломанные очки.
Не включать отопление при наличии денег.
Годами использовать неудобные вещи.
Если объективная финансовая ситуация действительно не требует такой экономии, полезно спросить:
«Что именно, по моим ощущениям, случится, если я потрачу эту сумму?»
Парадокс: финансовая тревога иногда приводит не к контролю, а к избеганию
Человек боится денег настолько, что перестаёт смотреть на них вообще.
Не открывает банковские уведомления.
Не проверяет задолженность.
Не знает точный размер кредита.
Откладывает оплату счёта, потому что сам вид цифры вызывает тревогу.
Экспериментальное исследование финансового дефицита показало, что участники в ситуации нехватки ресурсов чаще откладывали финансовые платежи, что согласуется с идеей финансового избегания как одной из возможных реакций на стресс. Экспериментальное исследование финансового дефицита и избегания.
То есть тревожный человек может одновременно много думать о деньгах и избегать их
Это кажется противоречием, но хорошо знакомо при других видах тревоги.
В голове:
«У меня ужасные долги, всё плохо, нужно что-то делать».
В поведении:
не открывать приложение три недели.
Избегание временно снижает тревогу, но реальные финансовые вопросы накапливаются и затем усиливают её ещё больше.
Цикл финансовой тревоги
Он может выглядеть так:
неопределённость → страшная мысль → проверка или избегание → короткое облегчение → новая неопределённость → ещё больше тревоги.
Например:
«А вдруг денег мало?»
Человек проверяет баланс.
Видит достаточную сумму.
Успокаивается.
Через час:
«А вдруг я неправильно посчитал будущие расходы?»
Снова проверяет.
Проблемой становится уже не баланс, а невозможность получить абсолютную уверенность.
Почему постоянная проверка не успокаивает надолго
Потому что проверка отвечает только на сегодняшний вопрос:
«Сколько сейчас денег?»
Но тревога спрашивает:
«Можешь ли ты гарантировать, что их всегда будет достаточно?»
На второй вопрос банковское приложение ответить не может.
Когда контроль превращается в компульсивный
Человек знает, что с утра ничего существенного не изменилось, но всё равно чувствует необходимость снова открыть приложение.
Пересчитывает одну и ту же таблицу.
Несколько раз проверяет, точно ли оплачена покупка.
Просит партнёра снова подтвердить, что семья финансово справится.
Не всякое повторное действие означает ОКР. Но если проверки становятся навязчивыми, отнимают много времени и выполняются главным образом для снижения тревоги, это стоит обсудить со специалистом.
Финансовая тревога может быть частью общей тревожности
Сегодня деньги.
Завтра здоровье.
Потом отношения.
Работа.
Будущее ребёнка.
Если мозг постоянно ищет следующую угрозу, финансовая тема может быть просто особенно удобной, потому что будущее денег действительно никогда невозможно предсказать полностью.
«А вдруг я останусь без денег в старости?»
Это разумный вопрос, если после него человек начинает изучать пенсионные инструменты и формировать план.
Но если расчёт уже существует, а вопрос возвращается ежедневно в разных вариантах, возможно, мозг требует уже не планирования, а уверенности в будущем.
А такую гарантию финансовый план дать не может.
Почему человек постоянно говорит о деньгах
Не всегда из-за тревоги.
Иногда деньги — главный текущий интерес.
Человек строит бизнес, инвестирует, копит на жильё.
Это нормально.
Иногда тема становится способом сравнивать себя с другими или демонстрировать статус.
А иногда разговор о деньгах — повторяющийся способ получить reassurance:
«Мы точно справимся?»
«У нас правда хороший доход?»
«Ты уверен, что эта покупка допустима?»
Постоянное обсуждение может утомлять близких
Партнёр говорит:
«Мы это считали вчера».
А тревожный человек слышит:
«Тебе наплевать на наше будущее».
Так финансовая тревога начинает становиться уже отношенческой проблемой.
Деньги — одна из частых тем конфликтов в паре
Особенно если у партнёров разные представления о безопасности.
Для одного:
«Если есть резерв на несколько месяцев, можно путешествовать».
Для другого:
«Пока ипотека не выплачена полностью, дорогой отпуск безответственен».
Ни одна позиция автоматически не является патологической. Людям приходится создавать совместные финансовые правила.
Не превращайте различие в диагноз
«Ты транжира».
«Ты жадный».
Полезнее:
«Какой уровень резерва нужен тебе, чтобы чувствовать себя достаточно спокойно?»
«Какая сумма в месяц должна оставаться на удовольствие?»
«Какие расходы мы согласовываем, а какие каждый решает самостоятельно?»
Конкретные правила обычно полезнее обвинений в неправильном отношении к деньгам.
Когда экономия становится контролем партнёра
Человек может тревожиться о финансах и поэтому пытаться контролировать все покупки второго.
«Зачем ты купила кофе?»
«Покажи чек».
«Ты должна согласовывать со мной любую сумму».
Если это взаимная договорённость пары — одно.
Если один взрослый фактически лишает другого доступа к деньгам или использует финансы как инструмент власти — уже другое.
Не вся финансовая тревога оправдывает контроль над партнёром.
Как денежная тревога влияет на детей
Детям не нужно создавать иллюзию, что деньги бесконечны.
Они могут знать:
«Сейчас мы не покупаем это, потому что выбираем потратить деньги на другое».
Так ребёнок знакомится с ограниченностью ресурсов.
Но постоянное:
«У нас нет денег»;
«Мы скоро останемся на улице»;
«Из-за тебя столько расходов»
может передавать не только финансовые знания, но и ощущение хронической угрозы.
Не делайте ребёнка ответственным за семейную финансовую безопасность
Подросток может участвовать в обсуждении семейного бюджета в соответствующей возрасту форме.
Но ему не нужно становиться человеком, который каждую покупку оценивает мыслью:
«Не разорю ли я родителей?»
Особенно если взрослые объективно справляются.
Что делать, если я постоянно думаю о деньгах
Сначала не пытаться просто перестать.
Деньги важны, а мозг не любит приказ:
«Не думай».
Полезнее разделить финансовую проблему на две части.
Что требует реального финансового действия?
И что является повторяющимся беспокойством после того, как действие уже выполнено?
Шаг 1. Опишите объективную финансовую ситуацию
Без слов:
«ужас»;
«катастрофа»;
«я бедный».
Запишите конкретно:
ежемесячный доход;
обязательные расходы;
долги;
накопления;
финансовые обязательства;
ближайшие крупные расходы.
Тревога любит неопределённость. Цифры иногда позволяют впервые понять, какая часть опасности реальна.
Шаг 2. Отделите проблему от сценария катастрофы
Проблема:
«Если я потеряю работу, резерва хватит примерно на четыре месяца».
Это можно обсуждать.
Катастрофический сценарий:
«Я потеряю работу, никогда не найду новую, потрачу все деньги, потеряю квартиру и останусь один».
Он состоит уже из целой цепочки предположений.
Шаг 3. Создайте план там, где он возможен
Если тревога связана с потерей работы:
какой резерв хочется иметь;
какие расходы можно временно сократить;
какие навыки повышают вашу устойчивость на рынке;
к кому можно обратиться;
есть ли страховки или социальные механизмы поддержки.
Конкретный план возвращает часть контроля без обещания абсолютной безопасности.
Шаг 4. Определите, что для вас значит «достаточно»
Это особенно важно людям, у которых финансовая цель постоянно растёт.
Например:
резерв — шесть месяцев базовых расходов;
определённая доля дохода — накопления;
определённая сумма — свободные расходы.
Критерий можно пересматривать, но он помогает заметить ситуацию, когда тревога требует всё больше без изменения объективных обстоятельств.
Шаг 5. Создайте время для денег
Например, проверять бюджет раз в неделю, а инвестиции — с той частотой, которая действительно нужна вашей стратегии.
Если финансовая мысль приходит вне этого времени:
«Запишу и посмотрю в субботу».
Это не избегание. Вы не отказываетесь решать проблему, а перестаёте решать её весь день.
Почему такой подход может помогать
Потому что мозг постепенно учится:
«Финансы находятся под контролем даже тогда, когда я не думаю о них прямо сейчас».
Именно это часто невозможно почувствовать человеку, который проверяет счета каждые двадцать минут.
Шаг 6. Уменьшайте лишние проверки
Сначала определите:
что я пытаюсь узнать?
Может ли информация измениться с момента предыдущей проверки?
Если нет, попробуйте отложить действие.
Не обязательно сразу переходить от двадцати проверок к одной.
Можно постепенно увеличивать интервал.
Шаг 7. Отслеживайте reassurance
Сколько раз вы спрашиваете:
«Точно всё нормально?»
«Мы точно можем себе это позволить?»
«Ты уверен, что денег хватит?»
Один вопрос может быть обычной совместной проверкой.
Если же партнёр дал ответ пять раз, а тревога требует шестой, новая информация, вероятно, уже не является основной целью.
Шаг 8. Разрешите в бюджете деньги, которые можно потратить
Для человека с тревожной экономией категория:
«эти деньги предназначены именно для удовольствия»
может быть неожиданно сложной.
Если сумма заранее вписывается в финансовый план, задача состоит в том, чтобы практиковать расход без последующего самонаказания.
Потратить деньги — не всегда финансовая ошибка
У денег есть две основные функции:
сохранять возможности для будущего;
и оплачивать жизнь в настоящем.
Если разрешена только первая, человек рискует всю жизнь готовиться жить позже.
Шаг 9. Смотрите, что именно деньги обещают вам психологически
Закончите фразу:
«Если у меня будет действительно много денег, тогда я наконец...»
буду спокоен?
стану достойным?
буду свободным?
докажу семье?
перестану бояться?
стану уважаемым?
Ответ показывает, какую дополнительную задачу выполняют деньги.
Потом задайте второй вопрос
«Можно ли хотя бы часть этой потребности удовлетворить не только деньгами?»
Например, чувство безопасности складывается не только из банковского счёта, но и из профессиональных навыков, социальных связей, знания собственных возможностей и способности обращаться за помощью.
Автономия зависит не только от капитала, но и от способности устанавливать границы.
Самооценка — не только от зарплаты.
Шаг 10. Ограничьте финансовое сравнение
Особенно если после просмотра чужих доходов человек каждый раз обесценивает собственное положение.
«В 25 лет он уже купил квартиру».
Но неизвестны:
помощь семьи;
долги;
место проживания;
уровень риска;
полная финансовая ситуация.
Сравнение почти всегда идёт на неполных данных.
Полезнее сравнивать свои деньги со своими задачами
Хватает ли дохода на текущие потребности?
Есть ли резерв?
Двигаюсь ли я к важным целям?
Насколько устойчив мой финансовый план?
Это более полезные критерии, чем место в несуществующем мировом рейтинге успеха.
Что делать, если реальная финансовая ситуация плохая
Не пытаться сначала полностью устранить тревогу.
В определённой степени она соответствует реальности.
Лучше разделить проблему на небольшие действия.
Какие платежи наиболее срочные?
Какие долги имеют самые тяжёлые последствия?
Можно ли реструктурировать обязательства?
Какая внешняя помощь существует?
Нужна ли консультация финансового специалиста?
Чем конкретнее задача, тем меньше пространства остаётся хаотическому «всё пропало».
Иногда нужна не психологическая, а финансовая консультация
Если человек тревожится потому, что не понимает:
как работает кредит;
сколько ему нужно откладывать;
как устроены налоги;
какой страховой резерв разумен,
хороший финансовый специалист способен уменьшить часть тревоги просто за счёт ясности.
Не каждую денежную проблему нужно психологизировать.
А иногда финансовый консультант не решит проблему
Человек уже получил план.
Цифры понятны.
Резерв есть.
Но тревога продолжает требовать:
«А точно?»
Тогда полезнее смотреть на механизм тревоги, а не совершенствовать таблицу в десятый раз.
Когда может помочь психолог
Если мысли о деньгах регулярно мешают спать и концентрироваться.
Если финансовое беспокойство сохраняется даже при относительно стабильной ситуации.
Если невозможно тратить запланированные деньги без сильной вины.
Если человек постоянно проверяет счета или, наоборот, полностью избегает финансов.
Если доход определяет почти всю самооценку.
Если отношения регулярно разрушаются из-за денежного контроля.
Если переживание денег является частью более широкой тревоги.
С чем работает психолог
Не с задачей:
«Убедить клиента, что деньги не важны».
Они важны.
Работа может включать:
различение реальной и гипотетической угрозы;
работу с катастрофическими прогнозами;
уменьшение повторяющихся проверок;
переносимость неопределённости;
семейные денежные убеждения;
связь денег с самооценкой и контролем.
Финансовая тревога не обязательно исчезает после фразы «денег достаточно»
Если мозг много лет тренировался ожидать финансовую угрозу, изменение происходит не только через новый баланс на счёте.
Ему может потребоваться опыт:
я потратил запланированные деньги — и справился;
не проверил счёт вечером — ничего катастрофического не произошло;
мой доход временно снизился — это неприятно, но не означает, что я ничтожный;
я могу иметь финансовый план и всё равно не контролировать будущее полностью.
Главное о зацикленности на деньгах
Деньги — объективно важная часть жизни, поэтому переживать о них нормально.
Особенно если доход нестабилен, есть долги или человеку действительно не хватает ресурсов на основные потребности.
Финансовые трудности связаны с худшим психическим состоянием, и объяснять такой стресс только «неправильными установками» несправедливо.
Кроме того, ситуация дефицита сама способна занимать большое количество внимания и усложнять принятие решений.
Но беспокойство о деньгах может сохраняться и после того, как объективная ситуация становится значительно стабильнее.
Тогда полезно посмотреть, что именно означают деньги для конкретного человека.
Безопасность?
Свободу?
Статус?
Доказательство собственной успешности?
Защиту от необходимости когда-либо зависеть от другого?
От этого зависит и характер тревоги.
Постоянные проверки счета, пересчёты и просьбы подтвердить, что «всё нормально», могут давать короткое облегчение, но не способны гарантировать финансовое будущее. Поэтому тревога быстро возвращается.
Противоположная реакция — финансовое избегание. Человек настолько тревожится из-за денег, что не открывает счета и откладывает финансовые решения. Это тоже способ временно уменьшить неприятное чувство, который может ухудшать реальную ситуацию.
Хорошее финансовое управление обычно имеет начало и конец:
оценить цифры;
принять решение;
выполнить действие;
вернуться к обычной жизни.
Тревожная фиксация заканчивается значительно реже, потому что пытается решить другой вопрос:
«Могу ли я быть уверен, что со мной никогда не случится ничего финансово плохого?»
Такой гарантии не существует.
Поэтому одна из главных задач — не сделать деньги психологически неважными, а определить разумный уровень финансового контроля и постепенно научиться выдерживать ту часть неопределённости, которую нельзя устранить никаким количеством расчётов.